Європейський ринок упаковки з формованої целюлози очікує стрімке зростання -, за прогнозами, до 2030 року ринок досягне приблизно 1,89 мільярда доларів США. Формована целюлоза (також пишеться як формована целюлоза) і формоване волокно - екологічне пакування, виготовлене з відновлюваних і перероблених рослинних волокон -, є одним із сегментів Європи, що-найшвидше зростають упаковки, керуючись найпрогресивнішими правилами щодо упаковки в світі (PPWR ЄС, заборона пластикових виробів, схеми EPR), корпоративними зобов’язаннями щодо сталого розвитку та зростаючим споживчим попитом. У цій статті досліджується європейський ринок упаковки з формованої целюлози -, який охоплює перспективи ринку (розмір, зростання, прогноз до 2030 року), регуляторні чинники (ЄС PPWR, Директива про одноразові-пластмаси, заборони використання пластикових матеріалів, EPR, обмеження PFAS), чинники попиту (переваги споживачів, корпоративні зобов’язання, громадське харчування та зростання електронної-комерції), сегменти ринку (обслуговування продуктів харчування, захисне пакування, застосування преміум-класу), конкурентне середовище (європейські виробники, азіатські постачальники, нові учасники), виклики (інфраструктура компостування, вартість, конкуренція) і можливості для брендів і постачальників. Незалежно від того, чи є ви покупцем упаковки, постачальником, інвестором чи фахівцем у сфері сталого розвитку -, цей посібник пояснює сплеск європейського ринку упаковки з формованої целюлози та що це означає.
Прогноз ринку - Ріст до 1,89 мільярда доларів США до 2030 року
1. Розмір і зростання ринку
Європейський ринок упаковки з формованої целюлози швидко зростає: (a)Поточний розмір:За останні роки європейський ринок упаковки з формованої целюлози оцінювався приблизно в 1,0-1,2 мільярда доларів США (залежно від обсягу), (b)Прогноз:Очікується, що до 2030 - досягне приблизно 1,89 мільярда доларів США зі зведеним річним темпом зростання (CAGR) від середнього- до -високого однозначного числа (зазвичай 5-9% залежно від сегмента та обсягу), (c)Прискорення:Зростання прискорюється - завдяки графіку впровадження ЄС PPWR, забороні пластикових виробів і корпоративним зобов’язанням щодо сталого розвитку, (d)Зростання сегмента:Послуги громадського харчування та преміум-сегменти ростуть найшвидше -, оскільки бренди переходять із пластику та піни та (e)Довгостроковий-прогноз:Зростання структурного попиту - на формовану целюлозу відповідає європейському законодавству та споживчому напрямку.
2. Масштаби ринку
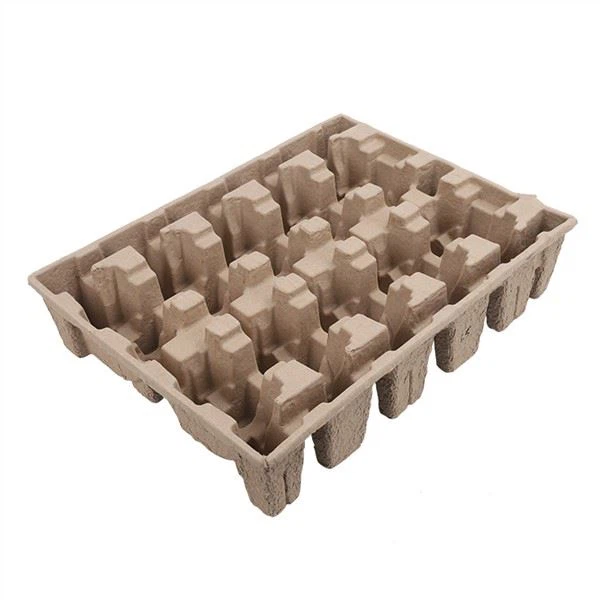
Ринок охоплює кілька категорій: (а)Упаковка для громадського харчування:Тарілки, миски, розкладачки, ланчбокси, таці, чашки - найбільший і найшвидше{1}}сегмент, що розвивається, (b)Захисна упаковка:Кутові протектори, вставки, краї, лотки - для логістики та транспортування, (c)Преміальна упаковка:Вставки для електроніки, лотки для косметики, розкішна упаковка - швидко зростає завдяки технології мокрого пресування, (d)Упаковка для яєць:Затверджене застосування формованої м’якоті - коробки та лотки для яєць, (e)Промислове пакування:Лотки для деталей, надійний-захист і (f)Сільськогосподарська упаковка:Лотки для фруктів, лотки для розсади.
Регуляторні чинники - Найпрогресивніші у світі правила упаковки
1. ЄС PPWR (Положення про упаковку та відходи упаковки)
ЄС PPWR є найбільш впливовим фактором: (a)До 2030 року всю упаковку можна переробити:Формована целюлоза підлягає переробці (потік паперу) - сумісний, (b)Зменшення відходів упаковки:5 % до 2030 р., 10 % до 2035 р., 15 % до 2040 - надання переваги легкому пакуванню на основі волокна, яке можна переробляти, (c)Вимоги до переробленого вмісту:Зростаючі вимоги - формована целюлоза підтримує перероблений вміст, (d)Компостована упаковка для спеціальних застосувань:Чайні пакетики, кавові капсули та деякі продукти харчування -, які віддають перевагу компостуванню формованої целюлози, (e)Гармонізація:-Загальноєвропейські правила -, що спрощують відповідність і створюють єдиний великий ринок, і (f)Реалізація:Поетапне впровадження через 2030 - створення передбачуваного довгострокового-попиту.
2. Директива про одноразові-пластики (SUPD)
Директива ЄС про одноразові{0}}пластики обмежує: (a)Пластикові харчові контейнери та стаканчики:Заборонено або обмежено в багатьох сферах застосування - створює попит на альтернативи формованій целюлозі, (b)Посуд з пінополістиролу (EPS):Заборонено - безпосередньо замінено формованою целюлозою, (c)Ринкові обмеження:Впровадження в країнах-членах ЄС - вилучення пластику/пінопласту з ринку, (d)EPR для одноразового-пластику:Розширена відповідальність виробника - робить пластик дорожчим і (e)Обізнаність споживачів:SUPD підвищує обізнаність споживачів про забруднення пластиком -, що стимулює попит на альтернативи.
3. Схеми EPR та податки на пластик
Податки на EPR та пластик сприяють формуванню целюлози: (a)EPR для-ЄС:Схеми EPR для упаковки в державах-членах - нижчі або відсутні збори за упаковку, придатну для вторинної переробки/компостування, (b)Податки на пластикову упаковку:Національні податки на пластик (Великобританія, Іспанія, Італія) - роблять пластик дорожчим, (c)Перевага на основі-волокна:Формована целюлоза дозволяє уникнути податків на пластик і зменшити комісію EPR - покращуючи конкурентоспроможність витрат, і (d)Модульовані збори:Плата за EPR змінюється залежно від можливості вторинної переробки - можливість вторинної переробки/компостування формованої целюлози зменшує плату.
4. Обмеження PFAS
Обмеження PFAS надають перевагу формованій целюлозі: (a)Пропозиція щодо -обмеження PFAS для всього ЄС:Обмеження, що очікують на розгляд/запровадження щодо PFAS -, включаючи упаковку харчових продуктів, (b)Національні обмеження:Деякі країни ЄС обмежують PFAS в харчовій упаковці, (c)Формована целюлоза, що не містить{0}}PFAS:Формована целюлоза з покриттями,-які не містять PFAS -, відповідає вимогам і готова, (d)Вимоги до бренду:Основні бренди вимагають, щоб упаковка-без PFAS - доставлялася з формованої целюлози, і (e)Майбутнє-доказ:Формована целюлоза,-що не містить PFAS, є-захищеною в майбутньому проти нормативних актів PFAS.
Драйвери попиту
1. Споживчі переваги
Європейські споживачі стимулюють попит: (a)Висока обізнаність щодо екологічності:Європейські споживачі є одними з найбільш{0}}свідомих споживачів сталого розвитку у світі, (б)Перевага до екологічної упаковки:Велика перевага упаковці на основі-волокна, яка придатна для переробки, компостування, (c)Готовність платити:Багато європейських споживачів погоджуються платити більше за екологічну упаковку, (d)Відраза до пластику:Зростаюча відраза до пластикової упаковки - стимулюючих альтернатив та (e)Очікування бренду:Споживачі очікують, що бренди використовуватимуть екологічну упаковку - тиск бренду на постачальників.
2. Корпоративні зобов'язання щодо сталого розвитку
Корпоративні зобов’язання стимулюють попит: (а)Європейські бренди:Unilever, Nestlé, L'Oréal, Henkel, IKEA та інші - віддають перевагу екологічному пакуванню, (b)Мережі громадського харчування:McDonald's, Starbucks, KFC тощо - переходять на безпечне пакування харчових продуктів, (c)Супермаркети та роздрібні торговці:Роздрібні торговці (Carrefour, Tesco тощо) -, які керують вимогами до постачальників, (d)Зобов’язання-без пластику:Багато європейських компаній, які зобов’язуються використовувати{0}}безпластикову або перероблену упаковку, і (д)Тиск у ланцюзі постачання:Вимоги до торгової марки каскадно надходять до постачальників -, що стимулює попит на формовану целюлозу.
3. Послуги громадського харчування та зростання електронної -комерції
Структурне зростання стимулює попит: (a)Доставка їжі та винос:Зростання після-пандемії - стимулює попит на екологічну харчову упаковку, (b)Електронна -комерція:Зростання роздрібної торгівлі в Інтернеті - стимулює попит на надійну захисну упаковку, (c)Преміумізація:Бренди переходять на екологічну упаковку преміум-класу - целюлоза, відформована мокрим пресом, (d)Цикли заміни:Бренди, що замінюють пластик/пінопласт -, що створює постійний попит, і (e)Розробка нового продукту:Нові продукти, розроблені з екологічно чистим пакуванням -, що розширюють застосування формованої целюлози.
Сегменти ринку
1. Упаковка для харчових продуктів
Обслуговування громадського харчування є найбільшим і найшвидше{0}}зростаючим сегментом: (а) тарілки, миски, розкладачки, ланч-бокси, підноси, чашки, (б) керовані SUPD (заборона на пластик/пінопласт), PPWR і споживчий попит, (в) компостована формована целюлоза - узгоджується зі збором харчових відходів і компостуванням, (г) покриття без PFAS- - відповідає обмеженням PFAS і (e) преміум-опції (мокрий прес) - для преміум-обслуговування їжі та брендингу.
2. Захисна та транспортна упаковка
Захисне пакування зростає: (а) кутові протектори, вставки, захисні краї, лотки, (б) завдяки зростанню електронної-торгівлі та зобов’язанням сталого розвитку бренду, (в) перероблена формована целюлоза - підтримує циклічні ланцюги поставок, (г) міцна, легка - ефективне транспортування та (д) спеціальні конструкції - для спеціального захисту продукту.
3. Додатки преміум-класу
Найшвидше{0}}зростаюча ніша: (a) вкладиші для електроніки (смартфони, ноутбуки, аудіо), (b) лотки для косметики та подарункова упаковка, (c) роздрібна упаковка класу люкс і преміум-класу, (d) лотки для медичних пристроїв і (e) технологія мокрого пресування (термоформування) - гладка, точна, преміальна формована целюлоза, а також завдяки диференціації брендів і лідерство в стійкості.
Конкурентний пейзаж
1. Європейські виробники
Європейські виробники розширюють: (a) відомі виробники формованої целюлози (упаковка для яєць, промислові), (b) нові потужності громадського харчування - відповідно до SUPD/PPWR, (c) потужності мокрого преса/преміум-класу - для преміум-додатків, (d) регіональне постачання -, що зменшує вартість доставки та час виконання, та (e) інноваційні - матеріали, покриття, технології.
2. Азіатські постачальники
Азійські постачальники задовольняють європейський попит: (a) Китай - найбільша виробнича база -, включаючи таких великих виробників, як Hesheng, (b) В’єтнам, Таїланд, Індонезія - виробничі бази, що розвиваються, (c) Індія - зростаючі потужності, (d) Конкурентоспроможні ціни - трудові та масштабні переваги, (e) Розширення якості - покращення сертифікації (BPI, OK Compost, FDA, BRC/IFS) і (f) Експортний досвід - обслуговування європейських покупців із сумісними продуктами.
3. Нові учасники та інновації
Нові учасники приєднуються до: (а) паперових і пакувальних компаній, які виходять на формування целюлози, (б) переробників пластмаси, що переходять на волокна, (в) стартапів із матеріалами наступного-покоління (міцелієм, наноцелюлозою), (г) інвестицій у місцеве європейське виробництво -, що зменшує залежність від імпорту, та (ґ) вертикальної інтеграції - постачання, обробки, дистрибуції волокна.
Виклики
1. Інфраструктура компостування
Інфраструктура компостування різна: (а) розвинена в деяких країнах (Італія, Німеччина, Нідерланди) - з промисловими мережами компостування, (б) розвиток в інших - компостна упаковка може відправлятися на сміттєзвалище/спалювання, (в) потреба в гармонізації - маркування та збирання компостних матеріалів у ЄС, (г) освіта - споживачі розуміють компостні та перероблені та (e) Подвійний-шлях формованої целюлози (придатний для переробки АБО для компостування) -, що зменшує залежність від інфраструктури.
2. Вартість і конкуренція
Динаміка витрат має значення: (a) формована целюлоза може коштувати дорожче, ніж пластик за одиницю -, хоча TCO (EPR, податок на пластик, відходи) скорочує або усуває розрив, (b) Масштаб покращує витрати -, коли потужність зростає, ціни падають, (c) Конкуренція з боку інших екологічно чистих матеріалів (PLA, картон, гофрокартон) і (d) конкуренція з боку імпорту - ціновий тиск з боку Азіатські постачальники.
3. Очікування продуктивності
Очікувані характеристики вимагають навчання: (a) Стійкість до вологи та жиру - вимагає покриттів без PFAS-для жирної їжі, (b) Точність - вологий прес для преміум-додатків, (c) Термін-терміну придатності - бар’єри з формованої целюлози покращуються, але можуть не збігатися з пластиком для довго-зберігання-їжі та (d) Правильний-розмір -, відповідний формованій целюлозі для відповідних застосувань.
Можливості для брендів і постачальників
1. Для брендів і покупців
Можливості для брендів: (а)Відповідність:Формована целюлоза відповідає нормативним вимогам Європи - на майбутнє-, (b)Вартість бренду:Екологічна упаковка створює переваги споживачів і позитивний PR, (c)Диференціація:Преміальна формована целюлоза (мокрий прес) відрізняє бренди, (d)Управління витратами:TCO конкурентоспроможна - EPR, податок на пластик, економія відходів, (e)Постачання:Зростаюча пропозиція - Європейські та азіатські джерела - покращення доступності та ціноутворення та (f)Інновації:Співробітництво з інноваційними постачальниками - нових матеріалів, покриттів, дизайну.
2. Для постачальників та інвесторів
Можливості для постачальників: (a)Розширення ємності:Зростаючий попит виправдовує інвестиції - food service, premium, protective, (b)Європейське виробництво:Місцеве виробництво задовольняє європейський попит - зменшуючи доставку, покращуючи реагування, (c)Преміум можливості:Ємність мокрого преса - для захоплення преміальних нанесень, (d)Сертифікація:BPI, OK Компост, контакт з харчовими продуктами, PFAS-без - необхідний для європейського ринку, (e)Інновації:Покриття, матеріали, - технологія, що не містять PFAS, - та (f)Партнерство:Довго-угоди про постачання - з європейськими брендами та дистриб’юторами.
Що це означає для покупців - Практичний посібник
1. План відповідності
План відповідності: (а) Перевірте поточну упаковку на відповідність правилам PPWR, SUPD, EPR, PFAS, (б) визначте пріоритетність переходів (спочатку обслуговування продуктів харчування з пластику/пінопласту), (в) Перевірте сертифікати постачальника (придатність для компостування, контакт з їжею, відсутність PFAS-) і (г) Внесіть відповідність у специфікації упаковки.
2. Заздалегідь кваліфікуйте постачальників
Заздалегідь кваліфікуйте постачальників: (a) європейські та азійські джерела - порівнюйте вартість, якість, час виконання, доставку, (b) перевіряйте сертифікати та можливості, (c) запитуйте зразки та перевіряйте, (d) отримуйте ціни на ваші обсяги та (e) створюйте довго-строкові партнерства - надійність поставок і ціни.
3. Оптимізуйте для ринку
Оптимізуйте для зростаючого ринку: (a)-упаковка відповідного розміру для застосування, (b) Використовуйте TCO (EPR, податок на пластик, відходи) - не лише ціна за одиницю, (c) Достовірно повідомляйте про екологічність (сертифікати, а не розпливчасті заяви), (d) Налаштуйте кінець--життя (переробка/компостування) та (e) Моніторинг ринку та нормативні розробки.
Підсумок
Європейський ринок упаковки з формованої целюлози має намір зрости -, за прогнозами, сягне приблизно 1,89 мільярда доларів США завдяки 2030 - найпрогресивнішим у світі правилам пакування (обмеження ЄС PPWR, SUPD, EPR, PFAS), сильним уподобанням споживачів, корпоративним зобов’язанням і структурному зростанню громадського харчування та електронної -комерції. Для брендів формована целюлоза забезпечує відповідність, цінність бренду та управління витратами. Для постачальників сплеск пропонує потенціал, інновації та можливості партнерства.
Ключові висновки:
1. Ринок зростає.Прогноз досягне приблизно 1,89 мільярда доларів США до 2030 - із середнім-–-високим однозначним-значним CAGR, прискоренням завдяки регулятивному-попиту.
2. Правила є основним рушієм.ЄС PPWR (придатний для вторинної переробки до 2030 року), одноразова -Директива щодо пластмас, EPR, податки на пластик і обмеження PFAS - — усі вони надають перевагу целюлозі, що підлягає переробці та компостуванню.
3. Продовольча служба веде.Заборони на пластик/пінопласт роблять громадське харчування найбільшим і найшвидше{0}}сегментом, що розвивається -, разом із сегментами захисту та преміум-класу також стрімко зростають.
4. Пропозиція глобальна.Європейські виробники розширюються, азіатські постачальники (зокрема Hesheng) задовольняють європейський попит, а нові учасники приєднуються -, покращуючи доступність і ціни.
5. Проблеми можна вирішити.Навчання інфраструктурі компостування, вартості та ефективності - з подвійним-шляхом закінчення--життя (переробний/компостований) і аналізом TCO, який керує ними.
6. Дійте зараз.Плануйте відповідність вимогам, завчасно кваліфікуйте постачальників і оптимізуйтеся для ринку, що зростає - У Європі триває різке зростання формованої целюлози.
У Hesheng ми обслуговуємо європейські бренди та покупців формованою целюлозою (також формованою целюлозою) і упаковкою з формованого волокна - з усіма можливостями, що відповідають європейським вимогам. Наші пропозиції включають:Харчування- тарілки, миски, раковини, ланч-бокси, таці;Захисна упаковка- кутові протектори, вставки, лотки;Вставки преміум-класу- електроніка, косметика, подарункова упаковка;Матеріали- жом, пшенична солома, перероблене волокно, бамбук;процеси- сухе та мокре пресування/термоформування;Покриття без{0}}PFAS- відповідає європейським обмеженням PFAS;Сертифікати- ISO 9001/14001, BRC/IFS, контакт з харчовими продуктами (EU 1935/2004, FDA), здатність до компостування (OK Compost, BPI), не містить PFAS-; іДосвід експорту- обслуговує європейських покупців за допомогою відповідних і надійних поставок. Ми працюємо з європейськими брендами, дистриб’юторами та компаніями громадського харчування - від пілотних програм до широкомасштабного-розгортання.
Якщо ви досліджуєте можливості європейської формованої целюлози - або шукаєте екологічну упаковку для свого європейського ринку -зверніться до команди Hesheng- ми будемо раді: поділитися нашим досвідом на європейському ринку, надати зразки, допомогти вам вибрати правильні продукти, запропонувати порівняння вартості та оптові ціни, надати сертифікаційну документацію (OK Compost, ЄС для контакту з харчовими продуктами, PFAS-безкоштовно) і підтримати ваші європейські потреби в екологічному пакуванні. Європейський ринок формованої целюлози стрімко зростає -, і ми тут, щоб допомогти вам скористатися цією можливістю.